
MEI, CNPJ e o segurado especial: quando o cadastro descaracteriza a aposentadoria rural — e quando não
Ele abriu um MEI porque o comprador do açaí pediu “nota”. Ela abriu um MEI porque a agência do banco disse que assim conseguia o cartão de crédito. O filho abriu um MEI para vender crédito de celular na vila. Anos depois, na hora de pedir a aposentadoria rural, o INSS responde: “segurado enquadrado como contribuinte individual no período”.
Essa é uma das negativas que mais crescem no Baixo Amazonas e no Baixo Xingu, e quase ninguém foi avisado do risco no momento em que o cadastro foi feito. Neste texto eu explico, com a lei na mão, quando um MEI ou um CNPJ descaracteriza o segurado especial, quando não descaracteriza, e o que fazer quando o problema já aconteceu.
Este é um desdobramento do meu artigo principal sobre o segurado especial amazônico, que trata da prova da atividade. Aqui o tema é outro: a perda da condição de segurado especial por causa de um cadastro empresarial.
Por que o MEI pesa tanto para o INSS
O microempreendedor individual não é uma figura neutra para a Previdência. Ao abrir o MEI, a pessoa passa a recolher, todo mês, uma contribuição previdenciária reduzida — e, com isso, é enquadrada como contribuinte individual no CNIS. É outra categoria de segurado, com outras regras.
Quando o pedido de aposentadoria rural entra, o sistema cruza a autodeclaração com o CNIS. E o CNIS mostra, mês a mês, um CNPJ ativo e contribuições de contribuinte individual. Para o analista, isso é sinal de outra fonte de renda — e a lei diz que quem tem outra fonte de renda, em regra, não é segurado especial (Lei nº 8.213/91, art. 11, § 9º).
Repare no “em regra”. A mesma lei traz as exceções. E elas decidem a maior parte dos casos daqui.
O que a lei diz, parágrafo por parágrafo
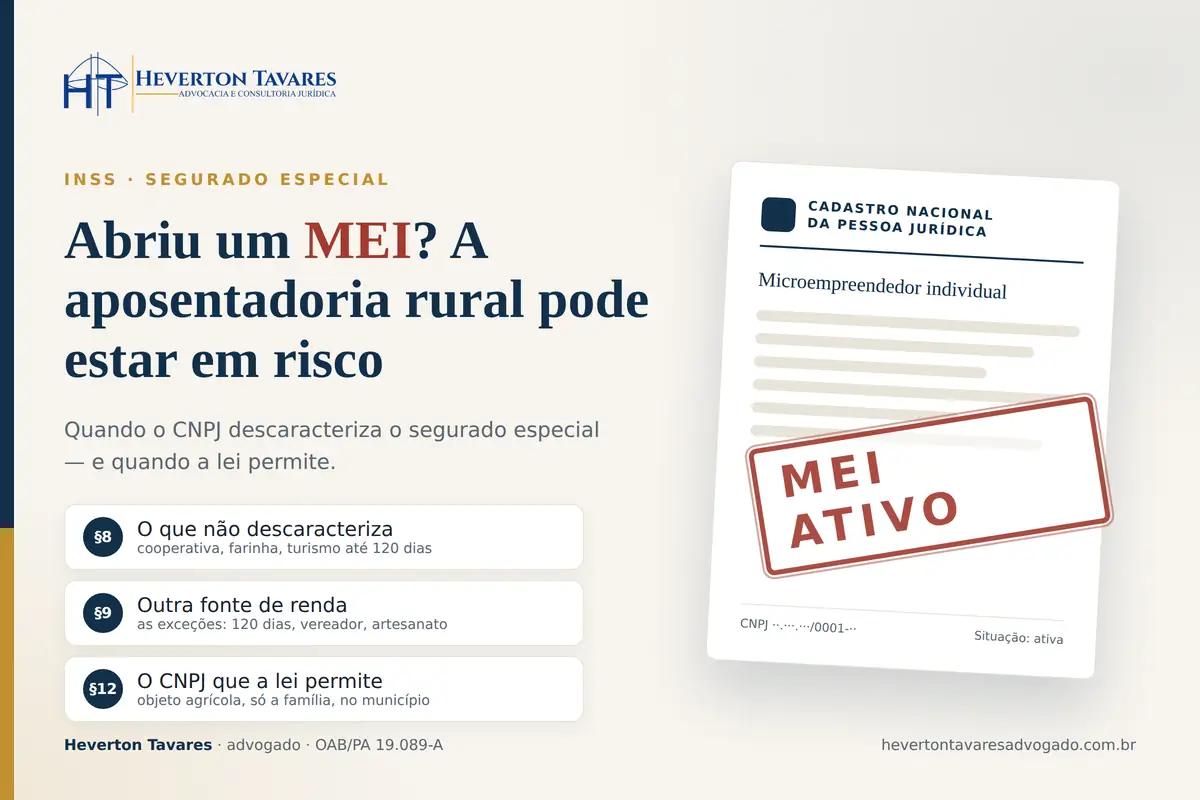
§ 8º — o que não descaracteriza
O art. 11, § 8º, lista situações que não tiram a condição de segurado especial. Entre elas: a associação em cooperativa agropecuária ou de crédito rural; o beneficiamento ou a industrialização artesanal da própria produção pelo grupo familiar (a farinha feita da mandioca da roça, a polpa do açaí batida em casa); a participação em plano de previdência complementar; a exploração de turismo na propriedade por até 120 dias no ano; e o fato de ser beneficiário de programa assistencial oficial.
§ 9º — a outra fonte de renda e suas exceções
O § 9º diz que não é segurado especial o membro do grupo familiar que possuir outra fonte de rendimento — e abre exceções. As mais relevantes para a nossa realidade: receber pensão por morte, auxílio-acidente ou auxílio-reclusão de valor até o menor benefício da Previdência; exercer atividade remunerada por até 120 dias no ano, corridos ou não, na entressafra ou no defeso (inciso III); exercer mandato de vereador ou de dirigente sindical; ser parceiro ou meeiro que cedeu parte da terra; e exercer atividade artesanal com matéria-prima da própria atividade rural, ou atividade artística, desde que a renda não passe do menor benefício.
Um ponto que raramente é explicado: a exclusão do § 9º atinge o membro que tem a outra renda, não a família inteira. Se a esposa abriu um MEI de comércio e o marido continuou na roça e na pesca, é a condição dela que fica em discussão, não a dele. A Súmula 41 da TNU caminha na mesma direção quando trata da atividade urbana de um integrante do núcleo familiar.
§ 10 — quando a exclusão começa
O § 10 marca o calendário. A pessoa fica excluída da categoria a partir do primeiro dia do mês em que se enquadra em outra categoria de segurado, ou em que participa de sociedade ou se torna empresário individual fora das hipóteses permitidas; e, no caso da atividade remunerada de até 120 dias, a exclusão só vem a partir do 121º dia. Isso importa porque define quais meses deixam de contar como atividade rural — e, muitas vezes, o período afetado é bem menor do que o INSS considerou.
§ 12 — o CNPJ que a lei permite
Aqui está a regra menos conhecida e mais útil. O § 12 diz que a participação do segurado especial em sociedade empresária, sociedade simples ou como empresário individual de objeto agrícola, agroindustrial ou agroturístico, enquadrada como microempresa, não o exclui da categoria — desde que ele mantenha a atividade rural, a pessoa jurídica seja composta apenas de segurados especiais e tenha sede no mesmo município ou em município limítrofe.
Traduzindo: o CNPJ aberto pela família para vender a própria produção — o açaí, a farinha, a castanha, o pescado — pode conviver com a condição de segurado especial, se cumprir essas condições. O CNPJ aberto para vender crédito de celular, cortar cabelo ou fazer frete, não.
Duas exceções que a lei escreveu — e que aparecem muito por aqui
Os parágrafos acima não são teoria. Duas dessas exceções estão em casos que passam pelo escritório com frequência, e vale mostrá-las na vida real, porque o INSS costuma errar justamente nelas.
O balneário no igarapé: turismo na propriedade por até 120 dias
Um caso recente, ainda em recurso: o segurado tem uma chácara cortada por um igarapé. Preparou uma área na beira, com cobertura e mesas, e recebe famílias nos fins de semana — a esposa faz a comida caseira, ele cuida do lugar. É um pequeno balneário, como há dezenas no Baixo Amazonas e no Baixo Xingu.
Só que isso só funciona no verão amazônico, a estação seca, de agosto a novembro. No período das chuvas, o igarapé sobe, a área alaga, vira lama — ninguém vai. O resto do ano, a chácara é o que sempre foi: roça, criação, extrativismo. O balneário é uma atividade de estação, com um punhado de fins de semana por ano.
Para o INSS, apareceu como “exploração de atividade comercial”. Para a lei, é exatamente a hipótese do art. 11, § 8º, inciso II, da Lei nº 8.213/91: a exploração da atividade turística da propriedade rural, inclusive com hospedagem, por não mais de 120 dias ao ano, não descaracteriza o segurado especial. Quatro meses de fins de semana somam algo em torno de trinta a quarenta dias — bem dentro do limite. A comida da esposa, feita ali, com o que a chácara produz, é parte da mesma atividade turística, não um comércio à parte.
O que decide esse tipo de caso é a prova do calendário: fotos com data, a sazonalidade do igarapé (que qualquer vizinho confirma), a ausência de estrutura permanente de comércio, a continuidade da roça no resto do ano. A exceção existe na lei; o trabalho é demonstrar que o balneário cabe nela.
Vereador, candidato e o CNPJ da campanha
A segunda situação é mais comum do que parece. Em municípios pequenos, o agricultor, o pescador e a extrativista são lideranças naturais da comunidade — e acabam candidatos. Alguns são eleitos. Muitos não. E, anos depois, o pedido de aposentadoria rural tropeça nisso.
Quem foi eleito vereador está protegido pelo art. 11, § 9º, inciso V: o exercício de mandato de vereador do município em que desenvolve a atividade rural não descaracteriza o segurado especial. Ele contribui sobre o subsídio do mandato, como qualquer agente político (Lei nº 8.212/91, art. 12, § 13), mas não perde a condição pela atividade rural que continua exercendo.
Quem apenas se candidatou enfrenta um problema diferente, e quase ninguém explica de onde ele vem. A legislação eleitoral obriga todo candidato a ter um CNPJ de campanha (Lei nº 9.504/97, art. 22-A), aberto pela Justiça Eleitoral para movimentar as contas da campanha. Esse CNPJ aparece nas bases da Receita — e, no cruzamento que o INSS faz, é lido como se a pessoa tivesse uma empresa. Não tem. O CNPJ de campanha não tem atividade econômica, não gera renda para o candidato, não representa emprego nem comércio, e é encerrado com a prestação de contas.
Vejo isso com frequência com mulheres da zona rural: são convidadas pelos partidos para compor a cota de gênero das candidaturas, aceitam, não são eleitas, e ficam com um CNPJ de campanha no histórico que, anos depois, pesa contra a aposentadoria. Candidatar-se é um direito, e a lei previdenciária não trata a candidatura como outra fonte de renda. O que resolve é explicar a natureza desse CNPJ, juntar a certidão da Justiça Eleitoral e demonstrar que a atividade rural nunca parou.
Os três cenários que mais aparecem aqui
1. O MEI aberto para “dar nota” da produção
É o caso mais comum e o mais defensável. O atravessador ou a empresa compradora exigiu nota, e o ribeirinho abriu um MEI com atividade ligada à comercialização do que ele mesmo produz. A discussão gira em torno do § 12: o objeto é agrícola ou agroindustrial? O faturamento está dentro do limite de microempresa? Só a família participa? A sede é no município? Se sim, há bom argumento para sustentar que a condição de segurado especial se mantém. Mas atenção: o enquadramento como MEI, por si, gera contribuições de contribuinte individual no CNIS — e o INSS tende a ler o CNIS antes de ler o § 12. É preciso demonstrar.
2. O MEI aberto por indução — crédito, cartão, “formalização”
Muita gente abriu MEI sem exercer atividade nenhuma: foi orientada a “se formalizar” para conseguir crédito, cartão ou maquininha. O CNPJ existe, mas não há comércio, não há renda, às vezes nem as guias foram pagas. Nesses casos, a discussão é de fato: não houve outra fonte de rendimento. A baixa do MEI, a ausência de faturamento e de movimentação bancária, e a continuidade da atividade rural no mesmo período são as provas que sustentam esse argumento. É um caminho que exige cuidado — o INSS não presume nada em favor do segurado — mas é percorrível.
3. O MEI de comércio ou serviço, com atividade real
Quando o MEI foi uma atividade de verdade — a venda de comida, o pequeno comércio, o frete — o período tende a ser mesmo de contribuinte individual, e o esforço muda de direção: em vez de tentar apagar o período, a estratégia costuma ser somar. O tempo rural anterior e o tempo urbano posterior podem ser combinados na chamada aposentadoria híbrida (Lei nº 8.213/91, art. 48, § 3º), ou o período de MEI pode contar como contribuição para outras modalidades. Aqui, o planejamento faz mais diferença do que a discussão.
O que fazer antes de abrir um MEI — e depois de descobrir o problema
- Antes de abrir: pergunte a alguém que entenda de previdência. Se a razão é dar nota da própria produção, veja se o objeto do cadastro é agrícola ou agroindustrial e se as condições do § 12 são atendidas. Se a razão é crédito ou cartão, procure outro caminho — o custo previdenciário de um MEI sem atividade pode ser anos de aposentadoria.
- Se o MEI está aberto e não tem atividade: dê baixa. A baixa não apaga o passado, mas interrompe o acúmulo de meses “urbanos” no CNIS e fixa a data em que a discussão termina.
- Se a negativa já veio: peça a cópia integral do processo administrativo e localize exatamente os meses em que o INSS considerou você contribuinte individual. Compare com o § 10: a exclusão tem data de início e de fim. Muitas vezes o INSS estende a exclusão a todo o período de cadastro do CNPJ, quando a lei manda olhar a atividade efetiva.
- Reúna a prova da continuidade rural no mesmo período: declaração da associação de moradores, DAP ou CAF, cadastro do segurado especial, notas do comprador da produção (que, ironicamente, são justamente o que originou o MEI).
Perguntas frequentes
Segurado especial pode ter MEI?
Depende do objeto e da atividade real. O MEI ligado à comercialização da própria produção, dentro das condições do art. 11, § 12, da Lei nº 8.213/91, pode conviver com a condição de segurado especial. O MEI de comércio ou serviço, com renda própria, em regra descaracteriza o membro que o exerce.
Abri o MEI mas nunca usei. Perdi a aposentadoria rural?
Não necessariamente. O que descaracteriza é a outra fonte de rendimento, não o cadastro em si. Sem faturamento, sem atividade e com a continuidade do trabalho rural comprovada, há argumento para manter a condição. É uma discussão que precisa de prova e análise do caso.
Minha esposa tem MEI. Eu perco a condição de segurado especial?
A exclusão do art. 11, § 9º, atinge o membro que tem a outra renda, não a família toda. A Súmula 41 da TNU segue a mesma lógica para a atividade urbana de um integrante. A sua condição depende da sua atividade e da dependência da família em relação ao trabalho rural.
Dar baixa no MEI resolve o problema?
Resolve daqui para a frente: interrompe o acúmulo de meses como contribuinte individual. O período já passado precisa ser analisado com base nos §§ 9º, 10 e 12 do art. 11 e na prova da atividade efetiva.
O tempo de MEI pode ser somado ao tempo rural?
Pode, em algumas modalidades. A aposentadoria híbrida (art. 48, § 3º, da Lei nº 8.213/91) permite somar períodos rurais e urbanos para a aposentadoria por idade. O desenho certo depende da idade, do tempo em cada categoria e das contribuições efetivamente pagas.
E o CNPJ da associação ou da cooperativa da comunidade?
Ser associado de cooperativa agropecuária ou de crédito rural não descaracteriza o segurado especial (art. 11, § 8º). Participar da diretoria de uma associação comunitária, sem remuneração, também não gera outra fonte de renda. O que importa é se existe rendimento próprio fora da atividade rural.
Tenho um balneário na minha chácara. Perco a condição de segurado especial?
Não, se a atividade turística da propriedade, inclusive com hospedagem, não passar de 120 dias ao ano (art. 11, § 8º, II, da Lei nº 8.213/91) e a atividade rural continuar sendo a base da família. Um balneário de estação, aberto nos fins de semana do verão, costuma caber nessa hipótese.
Fui candidato a vereador e apareceu um CNPJ no meu nome. Isso descaracteriza?
Não. O CNPJ de campanha é obrigatório para todo candidato (Lei nº 9.504/97, art. 22-A), não tem atividade econômica nem gera renda, e é encerrado com a prestação de contas. Quem foi eleito vereador do município onde exerce a atividade rural também não perde a condição (art. 11, § 9º, V).
Nota do autor. O MEI foi vendido na nossa região como porta de entrada para o crédito, e ninguém contou ao ribeirinho que ele estava saindo, no mesmo ato, de uma categoria previdenciária que o protegia. Não escrevo isto contra a formalização — escrevo para que ela seja feita sabendo o que se está trocando. Cada caso depende de análise individual; este conteúdo é informativo e não substitui a orientação sobre uma situação concreta.
Base legal: Lei nº 8.213/91, art. 11 (inciso VII e §§ 1º, 8º, 9º, 10 e 12) e art. 48, § 3º; Lei nº 8.212/91, art. 12, § 13; Lei Complementar nº 123/2006 (microempreendedor individual); Lei nº 9.504/97, art. 22-A (CNPJ de campanha); Súmula 41 da TNU.
Leia também: o artigo principal sobre o segurado especial amazônico, vínculo em aberto no CNIS e RGP cancelado ou suspenso: o guia do pescador artesanal.
Sobre o autor. Heverton Dias Tavares é advogado dedicado ao Direito Previdenciário, inscrito na OAB/PA (19.089-A), OAB/TO (4.942) e OAB/AP (6.413-A). Atua no Baixo Amazonas e no Baixo Xingu e atende de forma on-line em todo o Brasil.
Conteúdo informativo, em conformidade com o Provimento 205/2021 da OAB. Não substitui a análise do seu caso. Em caso de dúvida, o caminho é buscar orientação.
Deixe um comentário